В Казахстане темпы роста портфеля потребительских кредитов замедлились почти вдвое за год. По данным Агентства по регулированию и развитию финансового рынка (АРРФР), показатель снизился с 14,6% в августе 2025 года до 7,5% в августе 2026 года. Этому способствовали меры по ограничению беззалогового кредитования.
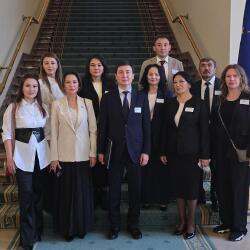
Эти и другие вопросы председатель АРРФР Мадина Абылкасымова обсудила на встрече с руководителями банков, микрофинансовых организаций и коллекторских агентств, а также финансовыми омбудсманами.
За последние два года в Казахстане ужесточили требования к коэффициенту долговой нагрузки, запретили выдавать займы заемщикам с просрочкой свыше 90 дней, ограничили суммы потребительских кредитов и снизили предельную годовую эффективную ставку вознаграждения. Кроме того, были усилены надзорные меры и введены минимальные резервные требования к банкам.
Проблемные долги остаются причиной жалоб
За девять месяцев 2026 года АРРФР рассмотрело 144,3 тыс. обращений граждан. На банковский сектор пришлось 48% жалоб, на микрофинансовые организации — 33%, на коллекторские услуги — 9%.
Помимо вопросов урегулирования задолженности, казахстанцы обращаются по поводу арестов и блокировки счетов, финансового мошенничества и кредитной истории.
В этой связи Агентство рекомендовало финансовым организациям активнее работать с проблемными заемщиками и предлагать варианты погашения долгов с учетом доходов и реальных финансовых возможностей клиентов.
В АРРФР подчеркнули, что банки и МФО должны самостоятельно решать вопросы клиентов, не перекладывая ответственность на государственные органы. Созданные в финансовых организациях подразделения по защите прав потребителей должны не просто отвечать на обращения в установленные сроки, а добиваться реального урегулирования проблем.
Число мошеннических займов сократилось
Отдельное внимание на встрече уделили противодействию финансовому мошенничеству. В Казахстане введены период охлаждения при оформлении займов, требование личного присутствия при получении первого кредита, дополнительные условия подтверждения согласия для клиентов младше 21 года и старше 55 лет, а также биометрическая идентификация при оформлении онлайн-займов.
Кроме того, кредитные бюро подключены к Антифрод-центру Национального Банка с передачей сведений о множественных заявках в режиме реального времени. Банковские приложения также оснащаются системами сессионного антифрода.
Согласно представленным данным, количество мошеннических займов сократилось с 8,7 тыс. в 2024 году до 1,9 тыс. в 2026 году. Для дальнейшего повышения эффективности защиты клиентов планируется совершенствовать антифрод-системы банков и проводить их независимый аудит.
Обращения объединят на платформе FinKomek
Еще одной темой встречи стало развитие службы финансового омбудсмана. Если клиенту не удалось урегулировать спор непосредственно с финансовой организацией, омбудсман должен обеспечить доступное и независимое рассмотрение обращения.
Для этого планируется развивать цифровую платформу FinKomek, которая объединит все этапы работы с жалобами — от подачи заявления до вынесения решения и контроля его исполнения.
Платформа должна стать единым каналом получения помощи для граждан. В зависимости от характера вопроса и этапа его рассмотрения система будет направлять обращение кредитору или финансовому омбудсману, контролировать сроки и информировать заявителя о результатах.
Финансовым организациям предстоит обеспечить необходимое финансирование работы службы, в том числе внедрение цифровых решений. В свою очередь, АРРФР сосредоточится на анализе причин обращений и принятии надзорных мер при выявлении нарушений. Повторяющиеся жалобы будут использоваться для выявления системных проблем и совершенствования регулирования.
По итогам встречи участники договорились продолжить взаимодействие по вопросам снижения закредитованности населения, урегулирования проблемных долгов и повышения эффективности защиты прав потребителей финансовых услуг.
Похожие материалы